
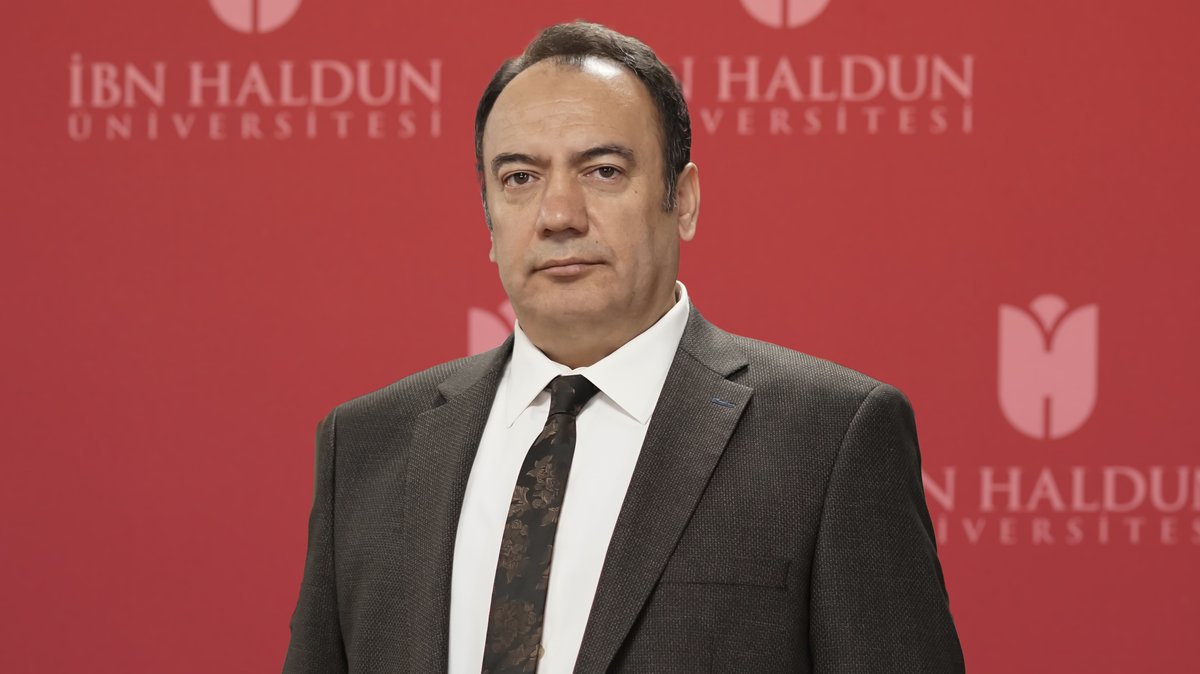
TAMER AKSOY
Yönetim Bilimleri Fakültesi
İşletme Bölümü

Kitaplar
21 kitapSPRINGER, SINGAPORE · SINGAPORE, GATEWAY EAST · 2023
Bölüm: BANKİNG İN TÜRKİYE: HİSTORY, EVALUATİON, AND ROLE İN THE FİNANCİAL SYSTEM(ss. 103–144)
BANKING,BANKING HISTORY,BANK MANAGEMENT, ACTIVE AND PASSIVE MANAGEMENT,BANKING AND FINANCE
Bölüm: APPLICATION OF FUZZY TOPSIS AND TAGUCHI METHODS FOR OPTIMIZATION PROBLEMS WITH DISRUPTIVE RISK: A SYSTEMATIC REVIEW(ss. 229–244)
Bölüm: SURVEY ON BLOCKCHAIN BASED ACCOUNTING AND FINANCE ALGORITHMS USING BIBLIOMETRIC APPROACH(ss. 1–14)
BLOCK CHAIN
AUDITING ECOSYSTEM AND STRATEGIC ACCOUNTING IN THE DIGITAL ERA: GLOBAL APPROACHES AND NEW OPPORTUNITIES
SPRINGER NATURE AG, SWITZERLAND · CHAM · 2021
Bölüm: RELATIONSHIP BETWEEN FRAUD AUDITING AND FORENSIC ACCOUNTING(ss. 127–146)
MUHASEBE, İÇ DENETİM
AUDITING ECOSYSTEM AND STRATEGIC ACCOUNTING IN THE DIGITAL ERA: GLOBAL APPROACHES AND NEW OPPORTUNITIES
SPRINGER NATURE AG SWITZERLAND · CHAM · 2021
Bölüm: ARTIFICIAL INTELLIGENCE IN COMPUTER-AIDED AUDITING TECHNIQUES AND TECHNOLOGIES (CAATTS) AND AN APPLICATION PROPOSAL FOR AUDITORS(ss. 361–384)
KURUMSAL YÖNETİŞİM
AUDITING ECOSYSTEM AND STRATEGIC ACCOUNTING IN THE DIGITAL ERA: GLOBAL APPROACHES AND NEW OPPORTUNITIES
SPRINGER NATURE AG SWITZERLAND · CHAM · 2021
Bölüm: COMMON AUDIT DEFICIENCIES UNDER THE AUDIT QUALITY MICROSCOPE(ss. 315–321)
KURUMSAL YÖNETİM
SPRINGER NATURE AG, SWITZERLAND · CHAM · 2021
Bölüm: ARTIFICIAL INTELLIGENCE IN INTERNAL AUDIT AND RISK ASSESSMENT(ss. 179–192)
İÇ DENETİM
SPRINGER NATURE AG, SWITZERLAND · CHAM · 2021
Bölüm: AN APPLIED APPROACH TO VALUATION OF SECURITIZED BALANCE SHEET ASSETS BASED ON MONTE CARLO SIMULATION WITH SPECIAL REFERENCE TO TURKISH FINANCE SECTOR(ss. 379–398)
Bölüm: MUHASEBE VE ULUSLARARASI FİNANSAL RAPORLAMA STANDARTLARI (ACCOUNTİNG AND FİNANCİAL REPORTİNG STANDARDS)(ss. 130–133)
MUHASEBE VE FİNANSAL RAPORLAMA STANDARTLARI, UFRS, UMS,TFRS, TMS
İÇ DENETİM: KURUMA DEĞER KATMAK
SEÇKİN YAYINEVİ · ANKARA · 2020
Bölüm: DEĞİŞİME FARKINDALIK KAVRAMI VE ULUSLARARASI DENETİM STANDARDI-500 IŞIĞINDA İÇ DENETİM SÜRECİNDE DENETİM KANITLARI.(ss. 411–457)
DENETİM KANITI, AUDİT EVİDENCE, UDS-500, ADLİ MUHASEBE, SORUŞTURMA, HİLE DENETİ
İÇ DENETİM
T.C. MALİYE BAKANLIĞI İÇ DENETİM KOORDİNASYON KURULU YAYINLARI NO:1 · ANKARA · 2014
Bölüm: DENETİM KANITLARI(ss. 173–208)
ULUSLARARASI DENETİM STANDARTLARI, DENETİM KANITLARI, UDS 500
DERECELENDİRME VE KURUMSAL YÖNETİM SÜRECİ İLE KOBİ’LER, BANKALAR VE KURUMSAL İŞLETMELER IŞIĞINDA BASEL VE İÇ KONTROL
TÜRMOB YAYINLARI · ANKARA · 2010
İÇ KONTROL,İÇ DENETİM, DENETİM,BASEL
YÖNETİMDE İNSAN KAYNAKLARI ÇALIŞMALARI
TURHAN KITABEVI · ANKARA · 2010
Bölüm: KURUMSAL YÖNETİMDE İÇ KONTROLÜN İNSAN KAYNAKLARI DENETİMİNDEKİ ÖNEMİ:COSO MODELİ(ss. 431–470)
COSO İÇ KONTROL MODELİ, İÇ DENETİM, İNSAN KAYNAKLARI DENETİMİ
BASEL II VE İÇ KONTROL
ANKARA SERBEST MUHASEBECİ MALİ MÜŞAVİRLER ODASI, YAYIN NO:49 · ANKARA · 2007
BASEL II SERMAYE STANDARTI
ETİK ULUSAL VE ULUSLARARASI ETİK İLKELERE YÖNELİK KARŞILAŞTIRILMALI BİR İNCELEME: MUHASEBE MESLEK ETİĞİ
YETKİN YAYINLARI · ANKARA · 2006
MUHASEBE MESLEK ETİĞİ, DENETİM MESLEK ETİĞİ, ETİK İLKELER, ULUSLARARASI MUHASEBE DENETİM MESLEK KURULUŞLARI ETİK KURALLARI (IFAC, AICPA, IMA, IIA,...)
TÜM YÖNLERİYLE DENETİM: AB İLE MÜZAKERE VE UYUM SÜRECİNDE DENETİMDE YENİ BİR PARADİGMA
YETKİN YAYINEVİ · ANKARA · 2006
İÇ DENETİM, SORUŞTURMA VE SUİSTİMAL İNCELEME, UFRS, UDS,
DENETIM
YETKİN YAYINLARI · ANKARA · 2002
,İÇ KONTROL,MALİ ANALİZ TEKNİKLERİ,HİLE DENETİMİ,UFRS,UMS,UDS
ÇAĞDAŞ BANKACILIKTAKİ SON EĞİLİMLER VE TÜRKİYE’DE ULUSLARÜSTÜ BANKACILIK: SİSTEMATİK VE ANALİTİK BİR YAKLAŞIM
SPK YAYINLARI · ANKARA · 1998
ULUSLARARASI BANKACILIKTAKİ SON EĞİLİMLER, TÜRK BANKA SİSTEMİ İÇİNDEKİ YERLİ VE YABANCI BANKALARIN FİNANSAL TABLOLARININ ANALİZİ, BANKALARIN ULUSLARÜSTÜLEŞMESİNDE ROL OYNAYAN FİNANSAL VE DİĞER FAKTÖRLER
ORTAK PAZARLA MUHTEMEL BİR ENTEGRASYON IŞIĞINDA TÜRK OTOMOTİV SANAYİİ YATIRIMLARI
OTOMOTİV SANAYİ DERNEĞİ (OSD) YAYINLARI NO:20 İSTANBUL AVCIOL MATBAASI · İSTANBUL · 1990
AVRUPA BİRLİĞİ, OTOMOTİV SANAYİ YATIRIMLARI,